
Resolução 249 abre um piloto de 60 dias para emitir, negociar e liquidar valores mobiliários on chain. O que muda em relação ao modelo atual, o que já funciona lá fora e o que ainda falha.
Quando um investidor compra uma ação na B3, o negócio é fechado em segundos, mas só termina dois dias úteis depois. É o ciclo de liquidação D+2, adotado em maio de 2019, depois de mais de um ano de grupos de trabalho entre a bolsa, corretoras, custodiantes e reguladores.
Em setembro de 2025, a B3 anunciou o passo seguinte, reduzir o prazo para D+1, com transição planejada para fevereiro de 2028, tempo que a própria bolsa considera necessário para que toda a indústria teste seus sistemas sem gerar riscos. Isso mesmo: quase três anos de preparação para cortar um dia.
Em 14 de outubro de 2026, a CVM (Comissão de Valores Mobiliários) publicou uma resolução que testa outra lógica. A Resolução 249 cria o Programa Piloto DLT CVM, ambiente experimental para emitir, negociar, custodiar e liquidar valores mobiliários em redes de DLT (tecnologia de registro distribuído, família à qual pertencem as blockchains). Entre os mecanismos previstos está a entrega contra pagamento, em que o ativo só muda de dono se o dinheiro mudar de mãos no mesmo movimento. Ou seja, a liquidação deixa de ser uma etapa posterior e passa a acontecer junto com a negociação.
Esse artigo aborda:
- O que a Resolução 249 permite testar e por que o artigo 15 é o ponto mais sensível
- Como o modelo tradicional divide funções entre bolsa, depositária e intermediários
- O contraste com os EUA, onde a tokenização preserva o depositário central
- Um caso que ganhou escala (Broadridge) e um que fracassou (ASX)
Um investimento, vários livros de registro
A compra de uma debênture, título de dívida emitido por empresas, passa hoje por agentes com funções separadas. O emissor cria o título; o intermediário, banco ou corretora, distribui e executa as ordens; o escriturador registra quem é o dono; o custodiante guarda o ativo em nome do investidor; e a depositária central, junto com a câmara de liquidação, garante que ativo e dinheiro troquem de mãos.
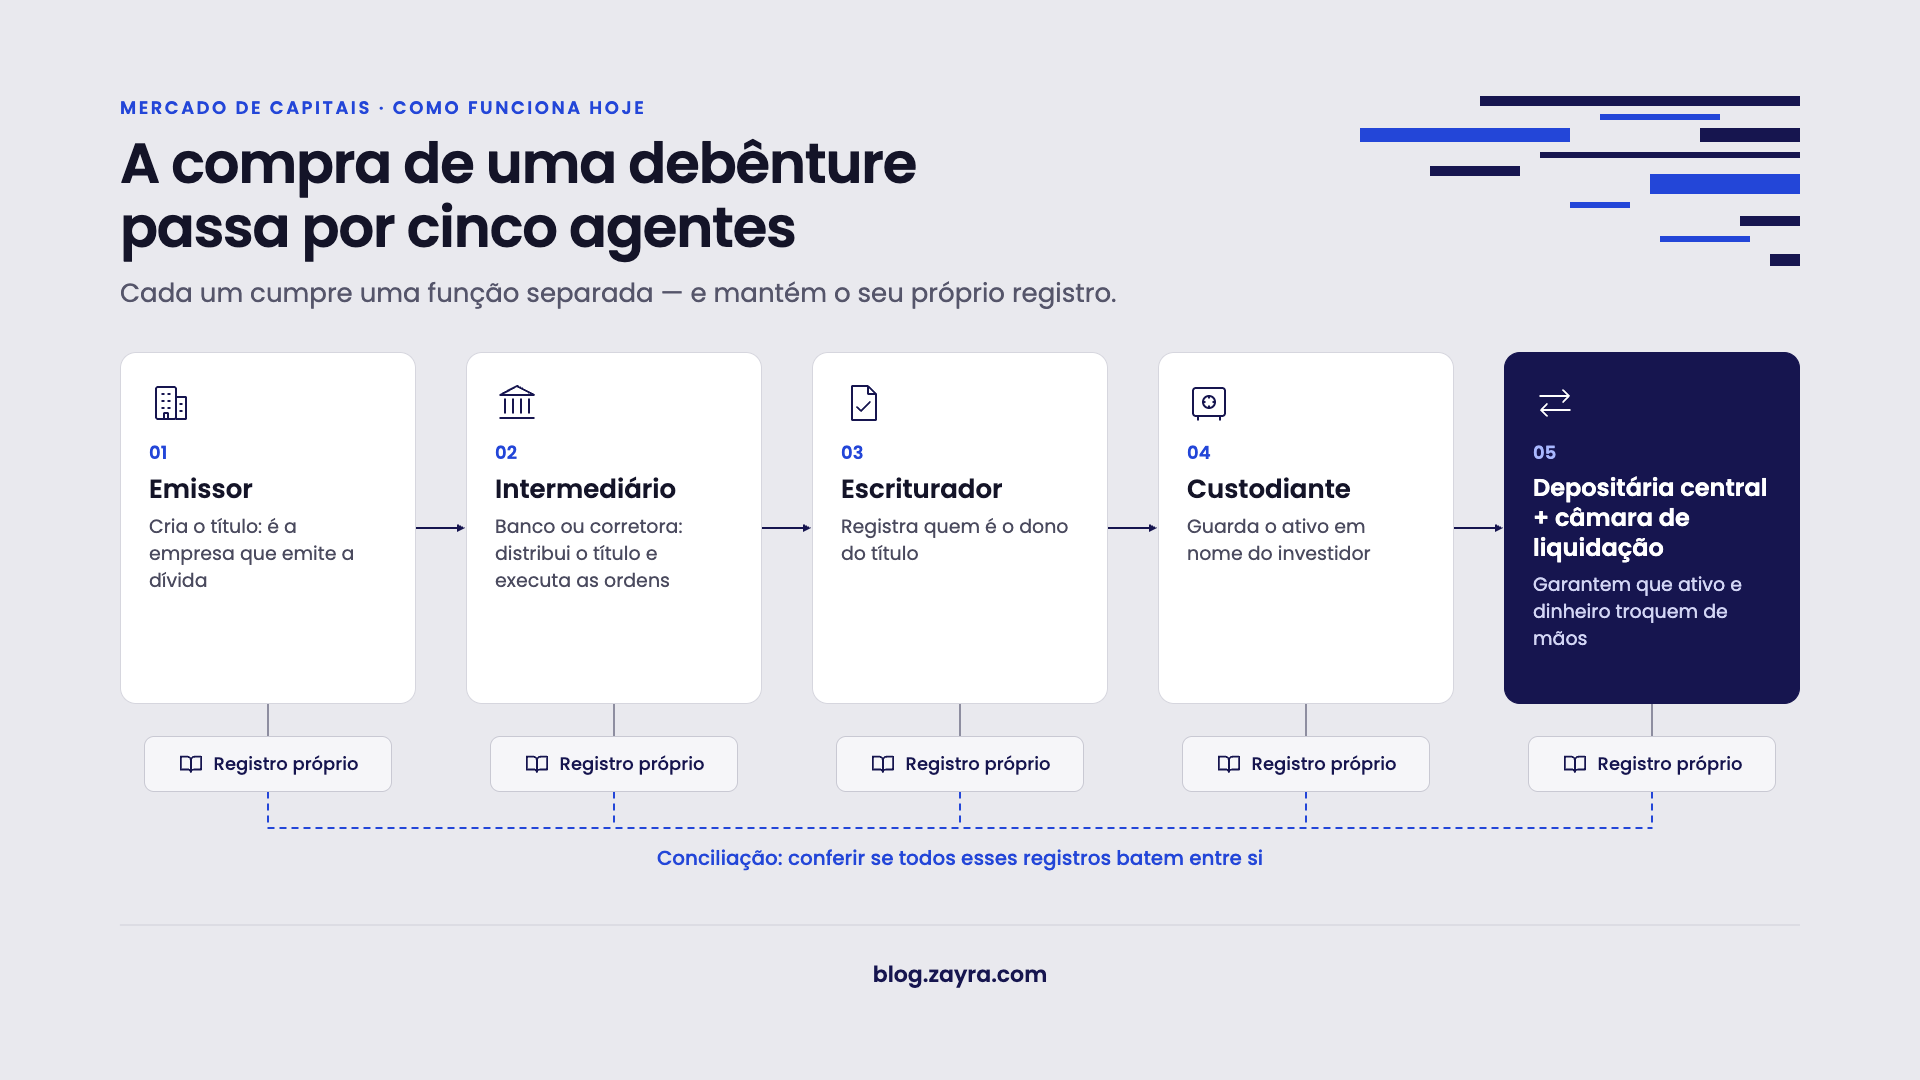
No Brasil, boa parte dessas funções de infraestrutura converge na B3. Cada agente opera seu próprio sistema e mantém seu próprio registro, e uma parte relevante do trabalho de bastidores consiste em conferir se esses registros batem entre si.
A lógica lembra a compra de um imóvel: o comprador paga, o vendedor assina a escritura e só depois o cartório registra a transferência. Entre uma etapa e outra, alguém precisa garantir que ninguém fique sem o dinheiro ou sem o bem.
O prazo de D+2 existe para isso, como janela de conferência, alocação e liquidação. A separação tem razão de ser, porque cada agente fiscaliza o outro e responde por sua parte, mas cobra um preço em tempo, conciliação e capital parado. Não por acaso, a B3 apontou redução do risco de contraparte e maior disponibilidade de capital entre os benefícios de encurtar o ciclo.
O que a resolução 249 coloca em teste
O dispositivo mais sensível está no artigo 15. Ele admite arranjos em que uma única entidade executa, num mesmo ambiente DLT, várias etapas do ciclo de vida do ativo, como emissão, distribuição, negociação, custódia e liquidação, com ou sem a participação de depositário central ou de intermediário.
O escopo inclui ações, debêntures, certificados de recebíveis e cotas de fundos, além de eventos como pagamento de juros, amortizações e resgates. A hipótese econômica é direta: se todos operam sobre o mesmo registro compartilhado, deixa de existir a necessidade de conciliar registros diferentes.
A integração, porém, não traz ganho automático. Uma entidade que negocia e liquida ao mesmo tempo precisa demonstrar como trata falhas, controla acessos e reconstrói operações, e a concentração de etapas pode favorecer quem já domina várias delas. Por isso a norma exige que os pesos e contrapesos do mercado sejam traduzidos na arquitetura da rede e nos smart contracts (contratos inteligentes que são programas que executam regras automaticamente). Ou seja, a governança que hoje está distribuída entre empresas diferentes terá de estar escrita, em boa medida, no código que executa as transações.
A supervisão também muda de lugar. As redes devem dar à CVM acesso de leitura em tempo real a transações, estados dos contratos e metadados, mas a autarquia não valida transações nem participa do mecanismo de consenso. A resolução adota o princípio da privacidade auditável, em que a confidencialidade convive com a rastreabilidade do beneficiário final pelas autoridades. “Cabe à CVM acompanhar esse movimento, testando soluções, dialogando com o mercado”, afirmou o presidente da autarquia, Otto Lobo.
As regras do jogo são estreitas. Só associações e autorreguladores que integram o Grupo de Trabalho de Tokenização da CVM podem propor redes, com prazo de 15 dias úteis; os testes duram 60 dias, prorrogáveis por mais 30; os custos ficam com os participantes; e o pagamento é simulado com tokens de teste, sem dinheiro real nem investidores. A janela curta tende a favorecer quem já vinha experimentando, e Otto Lobo mencionou em setembro que a Anbima já testava uma rede DLT.
O contraponto americano
Os Estados Unidos seguem outro desenho. Em dezembro de 2025, a SEC (Securities and Exchange Commission, reguladora do mercado de capitais americano) emitiu uma carta de não objeção, a no-action letter, permitindo à DTC, Depositária Central dos EUA, um piloto de três anos no qual participantes podem registrar em DLT seus direitos sobre títulos custodiados. Os ativos continuam registrados em nome da Cede & Co., e a DTC permanece como intermediária: o token representa o título, mas não substitui a infraestrutura.
A diferença é de arquitetura, não de grau. Nos EUA, tokeniza-se em volta do depositário central; no Brasil, a CVM decidiu testar inclusive sem ele. O caminho americano reduz o risco de ruptura, mas preserva a cadeia de intermediários e seus custos. O modelo brasileiro pode revelar ganhos maiores, mas tem mais a provar sobre quem responde quando algo dá errado. Qual desenho se mostrará mais eficiente depende de evidências que nenhum dos dois pilotos produziu ainda.
Onde escalou, onde travou
O caso de maior escala está no mercado de repo, operações compromissadas em que uma instituição vende títulos com compromisso de recomprá-los, usadas para financiamento de curtíssimo prazo.
A plataforma DLR, da americana Broadridge, processou US$ 8 trilhões em repo em julho de 2026, média de US$ 365 bilhões por dia, operando dentro dos fluxos de negociação e pós-negociação que as instituições já usavam. Os números são divulgados pela própria empresa. O dado relevante para o debate brasileiro é: o caso que escalou não eliminou intermediários, mas encaixou o registro distribuído na infraestrutura existente.
O fracasso mais caro veio da Austrália. Em 2017, a bolsa ASX contratou a Digital Asset para substituir por blockchain o CHESS, seu sistema de compensação e liquidação. Em novembro de 2022, após revisão independente da Accenture, cancelou o projeto e baixou entre $ 245 milhões e $ 255 milhões de dólares australianos antes de impostos. Em 2023, o diretor do projeto afirmou que a substituição exigiria tecnologia mais convencional para atingir os resultados de negócio. A ASX tentou trocar toda a infraestrutura central de uma vez; a CVM, ao menos por ora, propõe testes curtos, sem dinheiro real e sem compromisso de substituição.
O que o piloto não responde
O próprio desenho do programa deixa perguntas em aberto. Mesmo um teste bem-sucedido não revelará sobre escala, viabilidade econômica ou funcionamento com patrimônio real porque parte das informações virá de fora da rede, por meio de oráculos, serviços que alimentam os contratos inteligentes com dados externos.
O ponto mais delicado é o lado do dinheiro: a entrega contra pagamento será simulada com tokens de teste. Foi justamente na tentativa de levar dinheiro e ativos para a mesma rede com privacidade adequada que o Drex, projeto do Banco Central, encontrou dificuldades e reduziu o uso de blockchain em 2025.
Há ainda uma barreira menos técnica. Um mercado que integra funções em código precisa de profissionais capazes de ler, ao mesmo tempo, um regulamento e um contrato inteligente, e de áreas jurídicas e de compliance acostumadas a um sistema em que a separação de funções é a própria garantia. Essa transição de cultura não cabe em apenas 60 dias.
A tecnologia já mostrou que consegue liquidar no mesmo instante; a Broadridge processa trilhões assim, e a ASX mostrou que isso não basta. O que a Resolução 249 coloca sob exame é a divisão de funções que organiza o mercado de capitais brasileiro há décadas.
Se a B3 precisou de três anos para ir de D+2 para D+1, quanto tempo levaria para o mercado aceitar que parte dos seus intermediários seja substituída por código auditável, e quem, nesse novo arranjo, responde quando a liquidação instantânea falha?