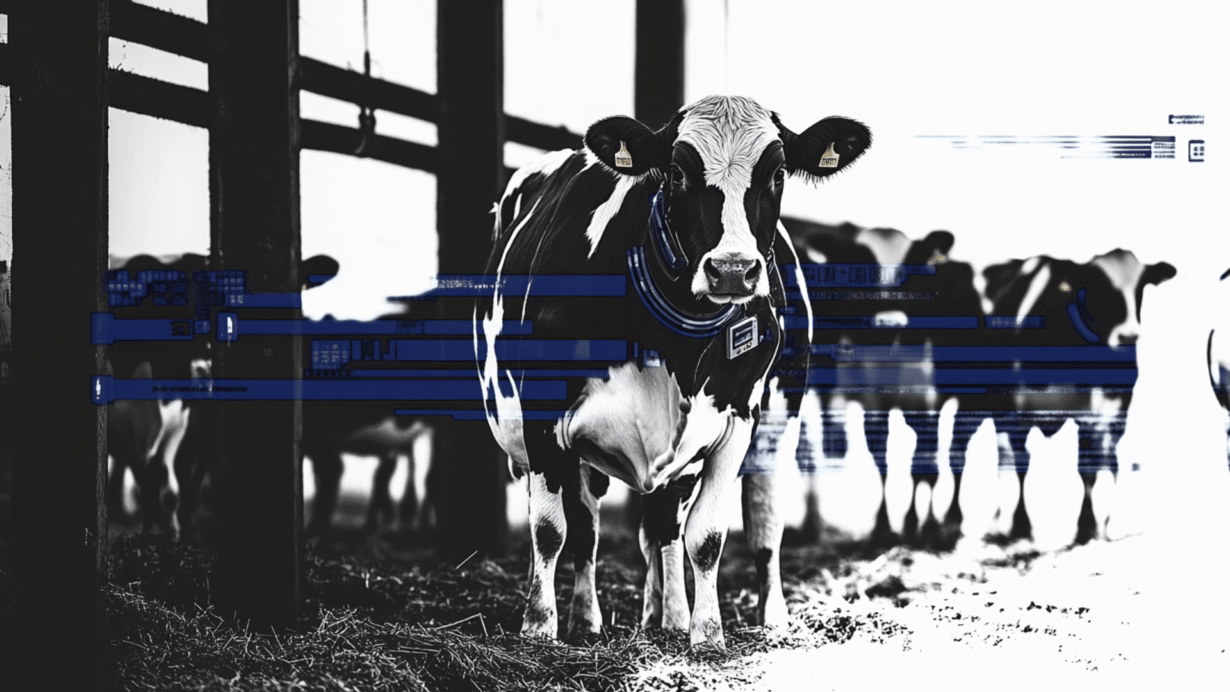

Dez vacas leiteiras no Paraná viraram garantia de uma operação de R$ 100 mil registrada na B3. A parte difícil do negócio não foi emitir o ativo digital, mas provar, todos os dias, que o animal existe.
Em julho de 2026, dez vacas leiteiras da Fazenda Engenho Velho, em Imbituva, no interior do Paraná, foram avaliadas em conjunto por R$ 120 mil e usadas como garantia de um empréstimo de R$ 100 mil para o criador dos animais.
A operação envolveu três empresas. A agtech Cowmed forneceu o monitoramento dos animais. A BMP Sociedade de Crédito Direto emitiu a Cédula de Produto Rural Financeira (CPR-F), título de crédito usado no financiamento do agronegócio, e liberou o dinheiro ao criador. A Target FIDC comprou os direitos creditórios, ou seja, o direito de receber aquela dívida no futuro, e registrou tudo na B3.
A imprensa chamou de “vacas tokenizadas”, e a expressão rendeu manchetes. Ela também esconde a parte mais interessante da notícia. O que fez o rebanho virar garantia aceitável não foi a existência de um token. Foi a coleira. Cada animal usa um dispositivo que coleta localização, saúde, atividade e ruminação em tempo real, e é essa leitura contínua que a plataforma converte em um identificador digital exclusivo, anexado ao contrato de crédito. Sem sensor, não há o que registrar.
Esse artigo aborda:
- Como o crédito rural precifica a incerteza sobre garantias e por que uma vaca avaliada em R$ 20 mil pode entrar em uma operação valendo R$ 8 mil
- Por que a camada de dados, como coleiras, satélites, identificação individual, vem antes e limita qualquer tokenização de ativo real
- O que o mercado de carbono tokenizado revelou sobre construir um ativo digital em cima de um dado que não é seu
A inversão importa para quem tenta entender onde a tokenização de ativos reais (RWA – Real World Assets, ativos do mundo físico representados digitalmente) cria valor de fato. Nos casos que ganharam tração, a parte difícil quase nunca foi emitir o token. Foi construir uma fonte de verdade sobre o ativo que um financiador aceite como suficiente para colocar dinheiro na mesa.
O deságio é o preço da dúvida
O modelo tradicional de finanças ajuda a enxergar o problema. A CPR existe desde 1994 e é o principal instrumento de financiamento privado do agronegócio brasileiro: o criador dos animais se compromete a entregar produto ou pagar valor em data futura, e o credor se protege com garantias reais: penhor sobre a safra, hipoteca sobre a terra, alienação fiduciária de máquinas. A Lei 13.986/2020, conhecida como Lei do Agro, tornou obrigatório o registro do título em entidade autorizada pelo Banco Central para que ele tenha validade e eficácia, deslocando boa parte do processo do papel para sistemas eletrônicos.
Gado é uma garantia estruturalmente incômoda nesse arranjo. O animal se move, adoece, morre, pode ser vendido sem aviso e é praticamente indistinguível do vizinho a olho nu. No meio do contrato, o credor não tem como confirmar se aquele rebanho ainda existe, ainda está na propriedade e ainda pertence a quem tomou o empréstimo. A resposta histórica do mercado foi o deságio, isto é, reconhecer a garantia por um valor bem abaixo do de mercado. Conforme Humberto Brenner, diretor da Target FIDC, uma vaca avaliada em R$ 20 mil poderia ser aceita valendo apenas R$ 8 mil em uma estrutura tradicional.
Essa diferença de 60% não é ganância do financiador. É o preço da informação que ninguém consegue verificar. E o momento torna o assunto mais sensível: o agronegócio brasileiro registrou 1.990 pedidos de recuperação judicial em 2025, procedimento em que criadores de animais ou empresas renegociam dívidas sob supervisão da Justiça para evitar a falência. Teve alta de 56,4% sobre 2024 e o maior volume da série histórica da Serasa Experian. Com 8,3% da population rural inadimplente no terceiro trimestre de 2025, bancos e cooperativas passaram a exigir garantias mais robustas até de produtores em dia.
O que a coleira resolve, mas cria também
O monitoramento contínuo ataca três incertezas ao mesmo tempo:
- Existência e localização deixam de depender da vistoria presencial, aquela visita do técnico à fazenda que custa caro e vale por um dia.
- O código exclusivo de cada animal, registrado na B3, dificulta que o mesmo rebanho seja oferecido como garantia em operações diferentes simultaneamente.
- E o risco biológico é tratado por excesso: a estrutura inclui cerca de 20% de animais além do necessário, de modo que a morte de uma vaca permite substituição digital sem renegociar o contrato.
O ganho é real e tem limite claro. A Cowmed afirma monitorar mais de 100 mil vacas em mais de mil propriedades, com patrimônio estimado acima de R$ 2 bilhões, e projeta levar a modalidade a cerca de 20% dessa base, o que representaria aproximadamente R$ 400 milhões em crédito.
Para efeito de escala, o mercado brasileiro de ativos reais tokenizados somou R$ 4,84 bilhões em emissões apenas no primeiro semestre de 2026, segundo o RWA Monitor, com alta de 122% sobre o mesmo período de 2025. Ou seja, mesmo se a projeção da empresa se confirmar por inteiro, o gado monitorado seria uma fração de um mercado que já é pequeno diante do crédito rural brasileiro.
Há também o que o folheto não menciona. O modelo pressupõe conectividade na propriedade, energia estável e capital para instalar e manter os dispositivos, o que deixa de fora boa parte dos pequenos pecuaristas. Pressupõe, ainda, que o produtor aceite ser observado continuamente por um fornecedor privado, e que esse fornecedor continue existindo durante toda a vigência do contrato. Se a empresa de monitoramento sai do ar, o lastro digital some junto, e a garantia volta a valer o que valia antes.
O regulador chegou antes da blockchain
Aqui está o ponto que a cobertura de tecnologia costuma perder. A exigência de sensor no crédito rural brasileiro não veio de nenhum protocolo descentralizado. Veio do Conselho Monetário Nacional (CMN, órgão que define as regras do sistema financeiro nacional).
A Resolução CMN 5.267, de novembro de 2025, em vigor desde 1º de março de 2026, tornou o sensoriamento remoto, uso de imagens de satélite e radar para verificar o que acontece na área financiada, obrigatório em operações de custeio e investimento acima de 300 hectares, e estendeu o acompanhamento para toda a vigência do contrato, não apenas para o momento da concessão.
Em paralelo, o Ministério da Agricultura e Pecuária lançou em dezembro de 2024 o Plano Nacional de Identificação Individual de Bovinos e Búfalos (PNIB), que prevê identificar individualmente todo o rebanho nacional entre 2025 e 2032. É um esforço difícil de dimensionar: o rebanho brasileiro superou 238 milhões de cabeças em 2023, conforme a Pesquisa da Pecuária Municipal citada pelo Imaflora. Isso mesmo, o Estado brasileiro está construindo, por razões sanitárias e comerciais, exatamente a camada de identidade sobre a qual qualquer tokenização de gado precisaria se apoiar.
O que costuma ser visto como disputa entre o mundo tradicional e o descentralizado se apresenta, aqui, com uma corrida na mesma direção. Os dois lados precisam da mesma coisa: evidência contínua e auditável sobre um ativo físico. A diferença está em quem guarda o registro, quem pode consultá-lo e o que se consegue construir em cima dele.
Quando o dado não é seu, mas é arriscadamente necessário
Existem projetos em que o dado não é apenas prova de existência, mas o próprio gatilho do contrato.
A Arbol comercializa proteção paramétrica contra eventos climáticos. É uma modalidade em que o pagamento é disparado por um índice objetivo, como volume de chuva medido em determinada região, em vez de depender da vistoria da perda, usando dados da rede dClimate e oráculos da Chainlink, que são serviços responsáveis por levar informação do mundo externo para dentro de um contrato inteligente.
O desenho elimina a disputa sobre o valor do sinistro e desloca toda a discussão para a qualidade da fonte: se o índice de chuva estiver errado, o pagamento estará errado, e não há a quem recorrer.
O mercado de carbono tokenizado ofereceu o teste mais duro dessa dependência. Entre 2021 e 2022, protocolos como o Toucan converteram créditos de carbono certificados pela Verra em tokens negociáveis em blockchain, e o volume cresceu rápido. Em maio de 2022, a Verra proibiu a criação de tokens a partir de créditos aposentados, argumentando que a aposentadoria de um crédito indica que seu benefício ambiental já foi consumido. A decisão partiu da organização que controla o registro e paralisou, de uma vez, o mecanismo central de todo o segmento.
O problema de qualidade veio junto. Análise da CarbonPlan, organização de pesquisa climática sem fins lucrativos, reportou que cerca de 28% dos créditos levados à blockchain via Toucan, correspondente a aproximadamente 6 milhões de toneladas de CO2, vinham de projetos “zumbis”, isto é, projetos que havia anos não encontravam comprador no mercado tradicional e voltaram à vida quando surgiu demanda cripto.
Praticamente todos eram antigos demais para se qualificar no programa de compensação da aviação internacional. A lição não é que tokenizar carbono seja inviável, e sim que o token herda a qualidade e a governança do dado que o sustenta.
A mesma pergunta está aberta no Brasil. Empresas de tokens florestais, entre elas a 4Rest Preservation, a BMV Global e a Amazonic One, vêm defendendo que a CVM (Comissão de Valores Mobiliários) reconheça formalmente dados de satélite, blockchain e smart contracts (contratos inteligentes, programas que executam regras de forma automática) como prova de lastro. Enquanto isso não acontece, cada emissor responde sozinho por convencer o investidor de que a área existe, está preservada e é dele.
O que sensores não enxergam
Vale ser preciso sobre o que a coleira vestida na vaca prova. Ela demonstra que existe um animal com aquele identificador, naquele local, com determinado padrão de comportamento. Não demonstra que o animal pertence a quem o oferece, que a propriedade está regular, nem que a operação inteira resiste a uma disputa judicial.
Garantias continuam sendo executadas em tribunais, não em sensores, e a alta recente das recuperações judiciais no campo é justamente um lembrete de que a fase difícil de uma garantia começa quando o contrato dá errado.
A operação da Fazenda Engenho Velho foi registrada na B3, infraestrutura centralizada do mercado de capitais brasileiro, e o “token” descrito é um identificador criptográfico vinculado a um contrato, não um ativo que circula livremente em blockchain pública.
O arranjo entrega segurança jurídica e supervisão, e abre mão de composabilidade, ou seja, da possibilidade de esse ativo ser usado como colateral em outros sistemas sem pedir autorização a ninguém. É uma escolha legítima, com custo real. Chamá-la de tokenização é comercialmente conveniente, porém o resultado técnico ainda é incerto.
As dez vacas abriram porteiras para novas possibilidades
O caso das dez vacas do Paraná é pequeno em volume e grande em sinal. Ele sugere que o gargalo da tokenização de ativos reais nunca foi a emissão do token, e sim a produção de evidência confiável e contínua sobre coisas que existem no mundo físico: gado, floresta, safra, imóvel. Onde essa evidência já existe, a representação digital é quase trivial. Onde não existe, nenhum protocolo a inventa.
Se essa leitura estiver correta, a disputa relevante da próxima década não é entre registro centralizado e blockchain pública. É sobre quem opera os sensores, quem audita o que eles medem e sob quais regras esse dado pode ser contestado.
Daí decorre uma pergunta importante: quando a evidência sobre um ativo passa a valer mais do que o próprio ativo, de quem ela deveria ser? Do criador dos animais, do financiador ou da empresa que instalou o equipamento?